

Pour vendre en ligne, l’e-commerçant doit tout d’abord:
- Déterminer quels moyens de paiement il proposera sur son e-shop,
- Choisir auprès de quel prestataire de paiement électronique il va faire appel. c’est l’objet de cet article rédigé par le cabinet-conseil Retis spécialisé en e-commerce.
Pourquoi un prestataire de service de paiement est nécessaire en e-commerce ?

Bien choisir son prestataire de paiement électronique (PSP)
Ces dernières années, la compétition s’est sensiblement accentuée grâce notamment à une ouverture voulue par la Commission européenne, ainsi que grâce à des innovations tant techniques qu’ergonomiques qui ont permis à des startups de rebattre les cartes. L’offre est abondante, donc n’hésitez pas à faire jouer la concurrence afin d’obtenir un rapport service/prix optimum par rapport à vos attentes.
Les acteurs de l’encaissement en ligne
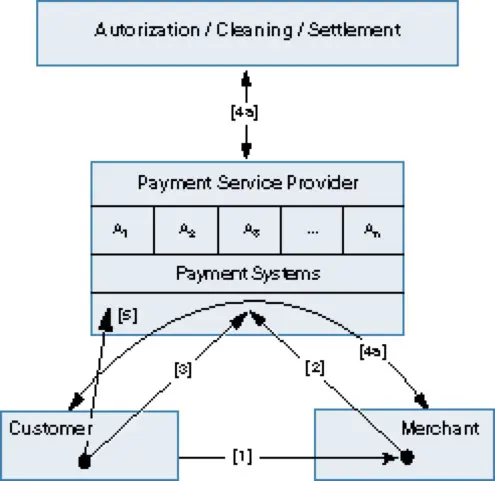
2 types de société seront nécessaires:
- les PSP (Prestataires de solutions de paiement): on peut les comparer aux classiques transporteurs de fond. Leur rôle est de transférer une « valise » de l’acheteur vers le vendeur, sans se faire « braquer » (==> pirater). Ils peuvent transporter plusieurs types de valises (cartes de crédit, de débit, portefeuilles virtuels,…). Par contre, ils ne sont pas chargés de vérifier le contenu de la « valise ». S’il y a des « faux billets » (un numéro de carte de crédit piraté par exemple), ce n’est pas leur affaire. Quelqes noms actifs en Belgique: Ingenico-Atos Wordline (ex-Ogone), Stripe, Payzen by Lyra, Mollie, Digiteal, Multisafepay,…)
- les « acquéreurs »: Ils assurent les « compensations » financières entre la banque de l’acheteur et celle du vendeur, pour le compte du gestionnaire de moyen de paiement. Ainsi, plusieurs acquéreurs proposent leur service sur le marché pour encaisser de l’argent via le système de carte de crédit « Visa ».
Toutefois de plus en plus d’acteurs proposent un guichet unique à l’e-commerçant, soit par des accords commerciaux, soit grâce à une intégration des 2 activités (ex: Adyen).
Ne vous laisser pas imposer un PSP par votre développeur web !
Paradoxalement, une erreur souvent commise est de ne pas du tout demander d’offres. On a signé un contrat avec le prestataire proposé par le développeur ou l’agence web, souvent par ignorance (on s’imagine que la restriction est de nature technique). Or, si le développeur / agence recommande un prestataire de paiement en ligne, c’est très souvent par facilité, parce qu’il s’est formé à l’installation du module correspondant (ou que le prestataire a payé la formation des développeurs). Mais il aurait pu assez aisément en installer un autre.
Signalons aussi une pratique de rétrocession de commission de la part de certains prestataires envers les agences qui obtiennent la signature de leurs clients pour un contrat de paiement d’au moins un an. Donc, guère de raisons de ne pas faire vous-même le tour du marché…
Quels sont les principaux PSP ?
Voici quelques noms de PSP bien présents sur le marché Benelux. Mais des dizaines d’autres sont également actifs.

Comment choisir parmi les nombreux PSP ?
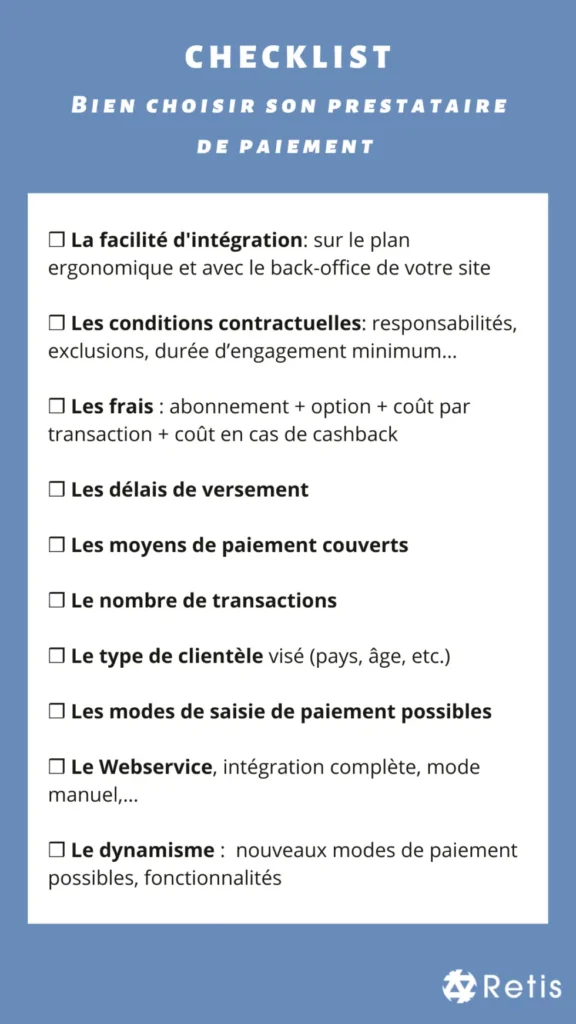
Évidemment, le critère « coûts » est important, puisqu’il rogne la marge bénéficiaire. Il s’exprime avec plusieurs paramètres :
- un abonnement mensuel (mais c’est de – en – fréquent pour les nouveaux contrats),
- un coût par transaction (avec souvent une commission comprenant un montant fixe de quelques centimes + un %) + des frais de change éventuels,
- un surcoût pour des services optionnels, et des coûts ponctuels pour des opérations particulières (ex : remboursement, détection d’opérations suspectes,…).
Il faut globalement prévoir entre 1% et 3,5% du montant des transactions TVAC. Bien entendu ces commissions sont négociables, et sont dégressives en fonction du volume.
Le prix ne doit toutefois pas être le seul critère. Il ressort judicieux, sur base de l’expérience de terrain, d’être attentif aux conditions contractuelles proposées, notamment :
- la durée d’engagement minimum,
- le minimum mensuel de facturation par le prestataire,
- les limites de garanties et responsabilités en cas de fraudes,
- les situations couvertes ou pas, les types de produits exclus,
- les délais de versement de l’argent,
- le système de service-après-vente en cas de souci technique / contestation de transaction.
Nous vous invitons également à être attentifs :
- à l’ergonomie et aux possibilités de personnalisation du module de paiement sur l’e-shop (plus le processus sera fluide au niveau du tunnel d’achat en ligne), moins le taux d’abandon sera élevé, en particulier sur smartphone, ce qui a donc un impact sur les ventes) ;
- ainsi qu’également à la qualité et aux fonctionnalités proposées par l’interface de gestion (des outils de rapprochement bancaire, de recherche et d’exportation de données, d’estimation du risque de fraude, de gestion des remboursements… peuvent vous faire gagner un temps précieux, ainsi qu’à votre son comptable).
Enfin, dernier critère : la solution technique proposée doit être bien « suivie », en proposant fréquemment de nouvelles versions, de nouveaux moyens de paiement en ligne…
Si vous êtes rompus aux techniques de négociations des contrats et veillez à chercher les meilleurs processeurs et acquéreurs, vous pourrez atteindre des réductions des coûts qui peuvent être de l’ordre de 50%.
Le recours a un cabinet-conseil spécialisé en paiement en ligne comme Retis peut vous aider à vous y retrouver et mettre en compétition les différents acteurs du marché, surtout en cas de transactions importantes à l’étranger.
Le développeur / l’agence sera utile pour l’installation du module de paiement sur votre site, même si certaines plateformes open-source rendent cette opération de plus en plus aisée. Dans le cas des plateformes locatives (« SaaS »), ces modules seront généralement préinstallés.
Veillez néanmoins à choisir une plateforme proposant un panel suffisamment large de solutions de paiement (un e-shop qui ne proposerait que Paypal risquerait d’engendrer beaucoup d’abandons de panier. Idem si vous vendez à des belges sans pouvoir encaisser via l’application Bancontact).
Découvrez notre checklist sur comment bien choisir son prestataire de paiement
Sommaire du dossier RETIS « Dossier paiement en ligne »:
- 1e partie: Les différents moyens de paiement en ligne
- 2e partie: Comment sélectionner les moyens de paiement ainsi que le prestataire
- 3e partie: Comment choisir son PSP (présente page)
- 4e partie: La Fraude au paiement en ligne : comment la réduire ?
- 5e partie: Recommandations
Besoin de conseils pour choisir des modes de paiement en ligne, un PSP et limiter la fraude ?

